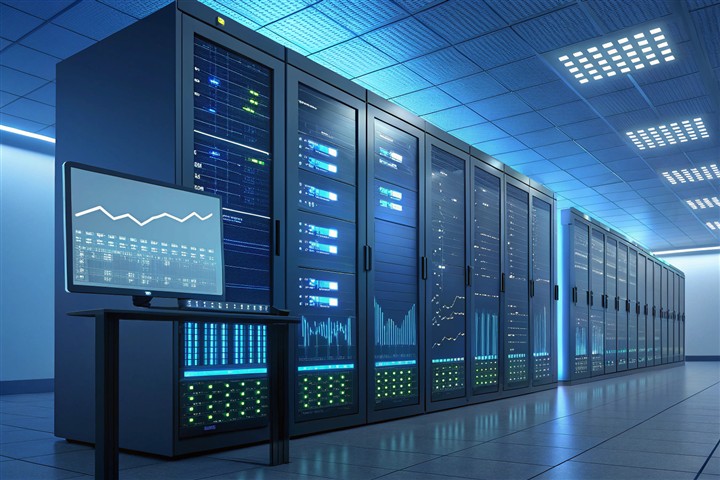
随着人工智能大模型、生成式AI和智能计算快速发展,全球数据中心建设正在迎来新一轮扩张周期。然而,在过去两年围绕AI产业的讨论中,市场关注点长期集中于GPU供应、服务器集群以及算法模型竞争,却逐渐忽视了一个更加基础的问题:支撑AI计算运行的电力基础设施是否能够同步扩张。
一套GPU计算集群可以在不到一年的时间内完成采购、运输和机架部署,但为承载这些设备的数据中心提供稳定可靠的电力供应,往往需要更长周期,甚至达到三年以上。这种建设周期差异,正在成为当前AI基础设施发展的核心矛盾。
对于大型云计算企业和数据中心运营商而言,资金已经不是主要限制因素;对于头部企业而言,高端AI芯片供应问题也正在逐步缓解。真正影响项目上线时间的,是从电网侧到服务器机柜之间完整的电力基础设施体系,包括电网接入、变电站扩容、高压变压器、开关设备、断路器、母线系统以及相关审批流程。
换言之,AI时代的数据中心竞争正在从“算力资源竞争”逐渐转向“能源基础设施能力竞争”。
一、AI重新定义数据中心功率密度,传统电力规划体系面临挑战
过去约20年的时间里,数据中心电力设计指标相对稳定。传统企业服务器机柜通常采用5~10kW功率密度,数据中心机房按照每平方英尺100~150瓦的设计标准建设,并通过预留容量满足未来业务增长需求。
在传统互联网业务时代,这种设计方式能够提供足够的扩展空间,因为服务器负载增长相对平缓,能源系统拥有较大的冗余能力。
然而,AI计算的快速发展正在迅速消耗这些历史形成的容量空间。
目前,高密度AI服务器机柜功率通常已经达到40~130kW,部分下一代AI基础设施规划甚至开始讨论数百千瓦级机柜设计。这意味着,一个AI计算机柜的能源需求已经接近过去一个小型办公区域的用电规模。
与此同时,高功率密度带来的挑战并不仅仅是散热问题。虽然液冷技术成为当前数据中心行业最受关注的话题之一,但从基础设施角度来看,每一次机柜功率提升,都会向上游供配电系统提出更高要求。
原本按照传统服务器负载设计的数据中心,需要面对完全不同等级的电力输入、转换和分配需求。
二、电力基础设施成为AI数据中心建设最大瓶颈
在AI数据中心建设过程中,运营商往往最先关注电网接入问题,因为电力审批具有明确流程,并且可以作为项目投资规划的重要依据。但当项目进入设备采购阶段后,变压器、开关设备等关键电气设备的交付周期,往往成为更加现实的限制因素。
其中,大型电力变压器是目前全球数据中心建设面临的主要挑战之一。过去,部分大型变压器采购周期可能低于一年,但近年来,随着全球新能源、电网升级以及AI数据中心需求增长,变压器供应周期明显拉长。
造成这一现象的原因并非简单的产能不足,而是大型变压器制造具有高度专业化特点,需要依赖:
- 取向电工钢等特殊材料供应;
- 高压套管和调压设备制造能力;
- 专业绕线工艺;
- 熟练技术人员;
- 长周期认证流程。
相比普通工业产品,变压器制造并不能通过简单增加生产线快速扩大产能。制造企业需要长期技术积累和工程经验,因此,即使市场需求快速增长,新增产能也需要较长时间才能释放。
此外,长期执行电网设备更新计划的公用事业企业通常会提前锁定制造资源,这进一步导致数据中心开发商需要争夺有限生产排期。
因此,越来越多大型数据中心建设企业开始采取提前采购策略,即在项目设计尚未完全确定之前,就提前锁定关键电力设备,并等待项目规划成熟后投入使用。
这种方式虽然增加了资本占用,但已经逐渐成为AI数据中心建设中的常见策略。
三、AI训练负载正在改变数据中心与电网之间的关系
传统数据中心负载通常具有较强稳定性。由于大量业务任务相互独立运行,整体负载会形成较平滑的功率曲线,这种特征便于电网进行容量规划和运行管理。
然而,AI训练集群正在改变这一模式。
大型AI模型训练通常由数万颗GPU协同完成,计算任务具有高度同步特点。当训练任务启动、暂停、保存检查点或者发生异常时,可能造成数据中心整体负载在短时间内出现明显变化。
虽然实际影响程度会受到调度系统、AI框架以及电源管理策略影响,不同数据中心之间存在差异,但多个地区的电网运营商已经开始关注AI计算带来的负载波动问题。
未来数据中心电力接入协议中,可能越来越多出现负载变化率限制;电力恢复能力要求;电能质量控制要求。这意味着未来数据中心电力设计不能仅关注持续功率容量,还需要考虑动态负载变化、谐波影响以及瞬态响应能力。
部分领先运营商已经开始利用储能系统和软件调度方式,对AI计算任务进行优化,使电力系统能够看到更加平滑的负载曲线。未来,数据中心运营能力不仅体现在IT资源管理能力,也体现在能源管理能力。
四、高功率AI机柜推动供电架构向高压直流方向发展
AI计算带来的另一个重要变化,是服务器机柜内部供电架构正在面临重新设计。
根据电力基本规律,功率等于电压与电流的乘积。在电压保持不变的情况下,提高功率意味着必须增加电流。
例如,一个100kW机柜采用415V三相交流输入时,电流规模约为140A,这仍然处于可管理范围。但经过电源转换后,如果采用传统54V直流母线,同样100kW功率需要约1850A电流。
如此高的电流必须通过铜排、连接器和导体系统传输,而铜材料存在明显限制:电阻损耗随着电流平方增长。因此,当电流不断提高时,就需要更粗、更重、更昂贵的导体,同时还会进一步增加散热压力。对于已经高度集成GPU模块和液冷系统的AI服务器机柜而言,内部空间已经非常有限。因此,提高供电电压成为行业的重要方向。
近年来,高压直流供电方案逐渐受到关注。例如,在800V直流系统下,同样100kW负载只需要约125A电流,大幅降低导体压力。这也是为什么高压直流供电正在从过去的数据中心小众方案,逐渐成为AI基础设施的重要发展路线。
五、绕开电网等待期,全球AI数据中心探索多种能源路径
面对电力供应周期与AI建设速度之间的矛盾,大型数据中心运营商正在探索多种解决方案。
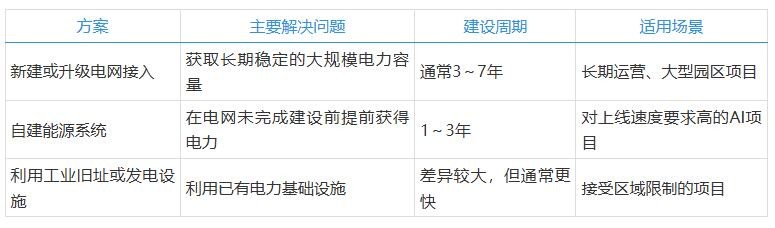
近年来,美国多个AI数据中心项目已经采用类似策略。例如,xAI在孟菲斯建设AI计算设施时,通过部署燃气发电设备减少等待电网扩容的时间,但同时也面临环保审批和运营成本压力。
亚马逊收购靠近Susquehanna核电站的数据中心园区,以及微软与Constellation Energy合作恢复三里岛核电设施,也体现了另一种思路:通过获取已有能源资源,加速AI基础设施部署。
这些案例说明,当前AI数据中心竞争的核心并不是电价,而是:谁能够获得符合建设时间表的稳定电力供应。
六、传统数据中心升级AI能力,改造风险正在增加
随着AI应用快速落地,越来越多企业开始考虑如何利用已有数据中心资源部署GPU服务器。然而,对于存量数据中心而言,增加AI计算能力并不是简单增加服务器设备,而是一项涉及电力、制冷、机房结构和安全系统的综合改造工程。
很多传统数据中心最初按照普通企业计算负载设计,其基础设施并未考虑当前AI服务器带来的高功率密度需求。因此,在实际升级过程中,限制因素往往并不在服务器本身,而在承载服务器运行环境的基础设施体系。
首先是机房承重问题。AI服务器特别是采用液冷方案的高密度计算设备,其重量明显高于传统服务器。如果原有机房按照普通IT设备设计,地板承载能力可能无法满足新增设备部署要求。
其次是制冷能力不足。传统数据中心主要采用风冷方式,通过机房空调系统和冷热通道设计解决散热问题。但随着单机柜功率进入几十千瓦甚至百千瓦级别,传统风冷方式逐渐难以满足需求,液冷技术正在成为AI数据中心的重要解决方案,包括冷板式液冷、浸没式液冷等。
此外,电力系统改造还存在一个容易被忽视的问题,即电气保护能力是否匹配。当数据中心增加更大容量变压器和供电系统后,系统短路容量也会随之提升。如果原有开关柜、断路器以及保护设备按照较低负载等级设计,可能无法满足新的故障电流水平要求。
这种情况并不是性能问题,而是安全问题。因此,数据中心AI化改造通常不会采用整体升级方式,而更多采用分区建设策略。例如,将部分区域改造成独立高密度AI计算专区,配置独立供电、独立制冷以及独立网络系统。这种方式虽然缺乏整体规划的理想状态,但在现实项目中往往是成本最低、实施风险最可控的方案。
未来,随着AI服务器部署规模扩大,数据中心改造将成为行业的重要市场方向,也将推动综合布线、智能配电、能源管理和机房基础设施技术持续升级。
七、数据中心能源管理正在成为新的竞争能力
AI数据中心的发展正在改变传统数据中心的价值评价体系。过去,数据中心竞争更多关注机房规模、网络带宽、服务器容量、PUE能源效率指标。
而在AI时代,评价体系正在进一步扩展。除了计算能力之外,企业需要关注可获得电力规模、电力供应稳定性、能源调度能力、绿色能源比例、电力基础设施扩展能力等。这意味着,未来数据中心建设将不再只是IT工程,而是融合能源、电气、建筑和智能控制技术的综合基础设施工程。
特别是在“双碳”目标和绿色数据中心建设背景下,能源管理系统的重要性将进一步提升。未来的数据中心需要通过智能化平台实现电力实时监测、负载预测、能源优化调度、AI任务与能源供应协同。
例如,在电力供应紧张区域,数据中心可以通过智能调度,将非紧急AI训练任务调整到能源供应更加充足的时间段运行,从而降低电网压力,提高能源利用效率。因此,能源管理能力正在从传统运维功能,逐渐成为数据中心核心竞争力。
八、AI基础设施竞争正在从“芯片战争”转向“能源战争”
过去十年,人工智能产业发展的核心竞争问题是谁拥有更多数据?谁拥有更强算法?谁能够获得更多GPU资源?但随着AI模型规模不断扩大,产业竞争逻辑正在发生变化。
芯片供应虽然仍然重要,但已经不再是唯一决定因素。未来决定AI基础设施规模化能力的,将是电力资源获取能力;数据中心建设速度;电网接入能力;高压供配电技术;能源基础设施运营能力。
事实上,当前全球AI基础设施建设已经出现明显趋势算力中心正在向能源资源丰富地区迁移。过去数据中心选址主要考虑网络条件、土地成本、人力资源。未来则越来越关注电力供应、新能源资源、电网容量、能源稳定性。这将推动数据中心产业与能源产业进一步融合。
人工智能的发展正在进入一个新的阶段。过去,产业竞争的焦点是更强大的模型、更先进的芯片以及更多的数据资源。但今天,一个越来越清晰的现实正在出现:没有电力支撑,就没有规模化AI。GPU可以快速采购,服务器可以快速部署,但电网、变电站、变压器和能源基础设施需要多年建设周期。
因此,未来AI产业竞争不仅是一场技术竞争,也是一场基础设施竞争。谁能够更快获得稳定、高效、绿色的能源供应,谁就更有可能在下一阶段AI产业竞争中占据优势。
从这个意义上看,AI时代的数据中心正在从传统IT设施,演变为融合计算、电力、能源和智能控制的新型数字基础设施。下一场AI竞赛,真正的战场不仅在芯片实验室,也在变电站、输电线路和数据中心能源系统之中。
参与评论 (0)